01 / KHÓA ĐÚNG TÀI LIỆU
Chính sách nào, cho sản phẩm nào, đến ngày nào?
Trước khi tính toán, ghi ở đầu bảng: tên tòa, mã căn, ngày hoặc phiên bản chính sách, đối tượng áp dụng và hạn cuối để hưởng ưu đãi. Một tài liệu dành cho tòa khác, đợt bán khác hoặc phương thức thanh toán khác không nên dùng để ước tính cho căn đang xem.
Cần tách ba lớp: thông tin giới thiệu, bảng tính tham khảo và văn bản giao dịch. Bảng minh họa giúp hình dung nhưng không thay thế điều khoản áp dụng. Nếu hai tài liệu có con số khác nhau, giữ nguyên cả hai và yêu cầu xác nhận bản đang có hiệu lực.
Anh chị có thể xem tổng quan và các lựa chọn căn hộ FourS trước khi trao đổi. Khi đi vào tài chính, hãy yêu cầu bảng tính của đúng mã căn, ghi rõ ngày lập và giả định được sử dụng.
02 / TỪ PHẦN TRĂM THÀNH TIỀN
Mỗi dòng phải có ngày, căn cứ tính và số tiền
Một tỷ lệ nhỏ vẫn có thể là khoản tiền lớn. Hãy chuyển toàn bộ tiến độ thành bảng gồm: ngày dự kiến, tỷ lệ, số tiền, nguồn tiền và ghi chú điều kiện. Cột “nguồn tiền” nên chỉ rõ tiền sẵn có, thu nhập tích lũy, tiền bán tài sản hay khoản vay.
Kiểm tra tỷ lệ được tính trên giá nào: giá niêm yết, giá sau ưu đãi hay một căn cứ khác trong tài liệu. Tách các khoản không cùng căn cứ như đặt cọc, VAT, phí bảo trì, chi phí nội thất và chi phí vay. Không cộng theo cảm giác hoặc mặc định mọi khoản đều nằm trong “giá căn hộ”.
Để tránh bỏ sót phần ngoài bảng bán hàng, đối chiếu thêm bảng dự trù chi phí sở hữu FourS. Hai bảng nên khớp nhau tại các mốc ký kết, nhận nhà và bắt đầu vận hành.
03 / VAY KHÔNG ĐỒNG NGHĨA VỚI KHÔNG PHẢI TRẢ
Tách hạn mức vay, giải ngân và thời gian hỗ trợ
Nếu dùng ngân hàng, cần hỏi riêng: tỷ lệ vay tối đa có phải tỷ lệ được duyệt thực tế không; điều kiện thu nhập và tài sản bảo đảm; lịch giải ngân; ai trả lãi trong từng giai đoạn; khi nào bắt đầu trả gốc; mức lãi sau hỗ trợ được xác định thế nào; và có chi phí trả nợ trước hạn hay không.
“Được hỗ trợ” là một điều kiện có thời hạn, không phải lãi suất cố định cho toàn bộ khoản vay. Lập thêm một dòng tại tháng đầu tiên sau hỗ trợ với ba kịch bản lãi suất do chính gia đình lựa chọn để kiểm tra sức chịu đựng. Đây là phép thử ngân sách, không phải dự báo lãi suất.
Nếu thu nhập biến động, không nên dùng toàn bộ phần tiền còn lại sau sinh hoạt để trả nợ. Giữ một vùng đệm cho tháng doanh thu thấp, việc gia đình và chi phí phát sinh. Con số vùng đệm phụ thuộc hoàn cảnh, không có một tỷ lệ đúng cho tất cả.
04 / TÌM THÁNG ÁP LỰC NHẤT
Đặt mọi khoản lên cùng một trục thời gian
Đừng chỉ nhìn tổng tiền phải đóng trong một năm. Hãy đưa từng mốc lên từng tháng, sau đó cộng cả nghĩa vụ đang có: tiền thuê nhà hiện tại, khoản vay khác, học phí, chi phí sinh hoạt và phần hoàn thiện căn hộ. Tháng có nhiều khoản trùng nhau mới là điểm cần kiểm tra kỹ.
Tiếp theo, thử ba thay đổi đơn giản: thu nhập về chậm một tháng; chi phí nội thất tăng so với dự kiến; hoặc thời điểm bán một tài sản lùi lại. Nếu phương án mất cân đối chỉ vì một thay đổi nhỏ, cần giảm quy mô khoản mua, tăng tiền dự phòng hoặc chọn nhịp thanh toán khác.
Trước khi chọn mã căn, kết hợp bảng này với so sánh studio, 1PN+ và 2PN FourS. Loại căn phù hợp không chỉ đáp ứng công năng mà còn phải giữ được nhịp tiền an toàn đến sau nhận nhà.
05 / SO HAI PHƯƠNG ÁN CÙNG MỘT CHUẨN
Chiết khấu cao hơn chưa chắc là lựa chọn phù hợp hơn
Phương án thanh toán nhanh thường cần nhiều tiền sớm; phương án vay có thể giữ thanh khoản ban đầu nhưng phát sinh nghĩa vụ và điều kiện ngân hàng. Để so công bằng, lập cùng một khoảng thời gian và ghi đủ tiền tự có, tiền vay, chi phí vốn, ưu đãi, các khoản phải trả và số dư dự phòng sau mỗi mốc.
Nếu một ưu đãi chỉ tồn tại khi hoàn thành đúng mốc, hãy đánh dấu điều kiện đó ngay cạnh số tiền. Không đưa khoản ưu đãi vào kết quả cuối cùng khi điều kiện vẫn chưa chắc đáp ứng.
06 / TRƯỚC KHI KÝ
Mang về một bảng có thể tự kiểm lại
- Bảng giá và chính sách ghi phiên bản, ngày áp dụng, đúng tòa và mã căn.
- Lịch thanh toán bằng số tiền, không chỉ bằng tỷ lệ phần trăm.
- Điều kiện vay và hỗ trợ tách riêng khỏi cam kết phê duyệt của ngân hàng.
- Danh sách chi phí chưa nằm trong giá và người chịu từng khoản.
- Những câu trả lời quan trọng được xác nhận bằng tài liệu phù hợp.
Có thể dùng cùng 10 câu hỏi khi đi xem căn FourS để kiểm tra mã căn, layout và danh mục bàn giao. Tài chính chỉ đúng khi sản phẩm đầu vào cũng đúng.
Chính sách tốt là chính sách đi qua được dòng tiền của chính mình
Ưu đãi là một phần của quyết định. Phần còn lại là khả năng chuẩn bị tiền đúng mốc, duy trì dự phòng và chịu được giai đoạn sau hỗ trợ. Khi mọi tỷ lệ đã được đổi thành ngày và số tiền, lựa chọn sẽ rõ hơn nhiều.
Phạm vi thông tin
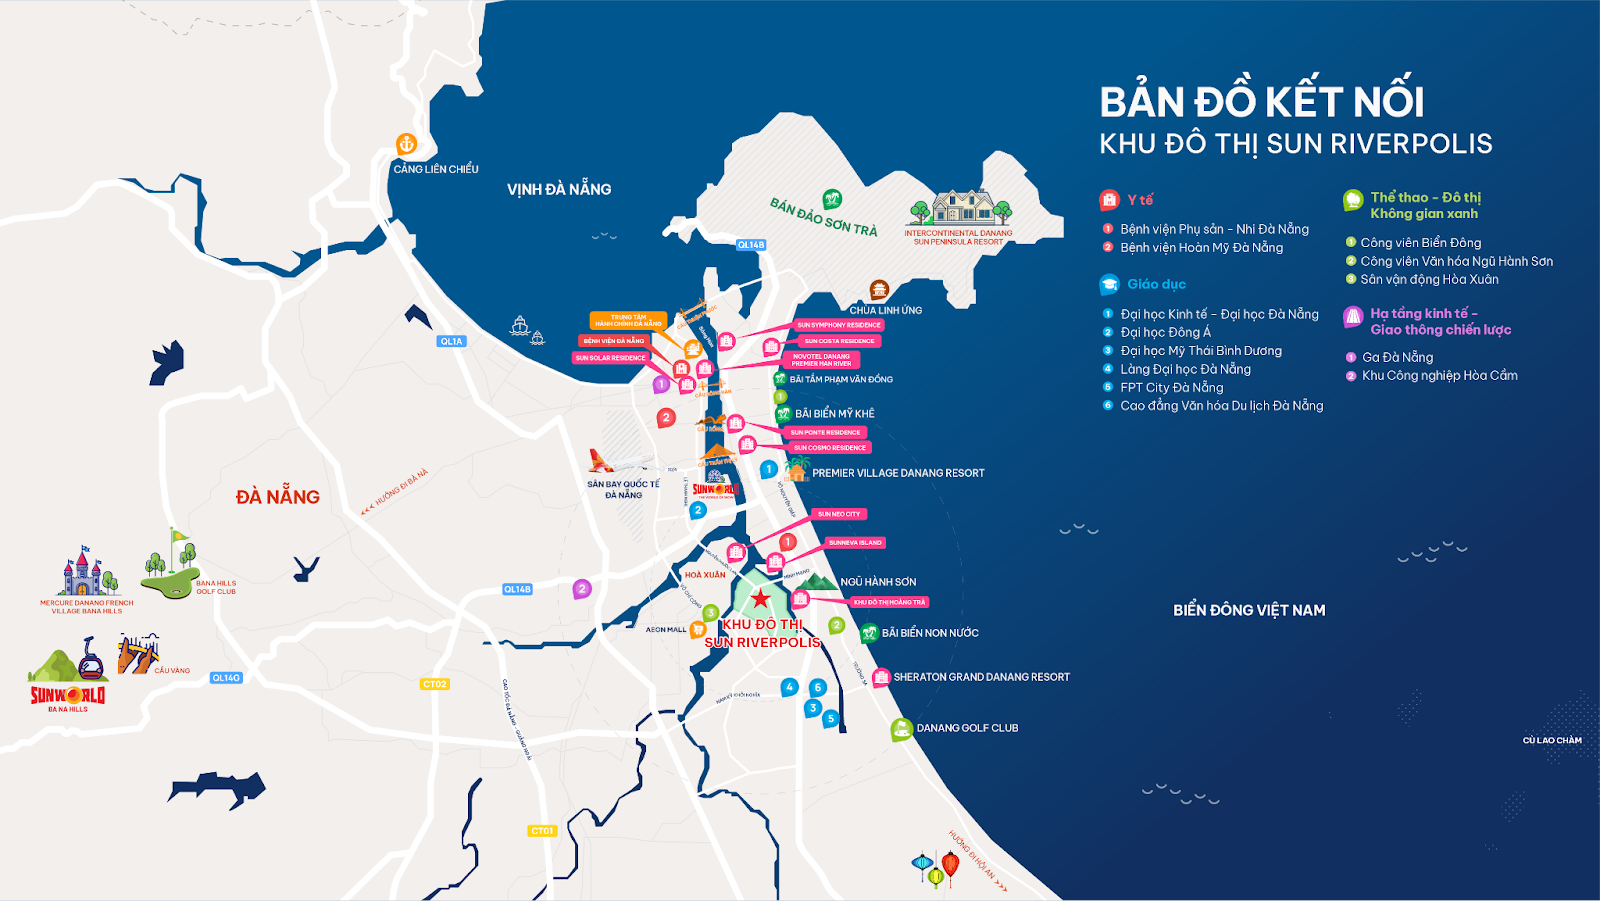
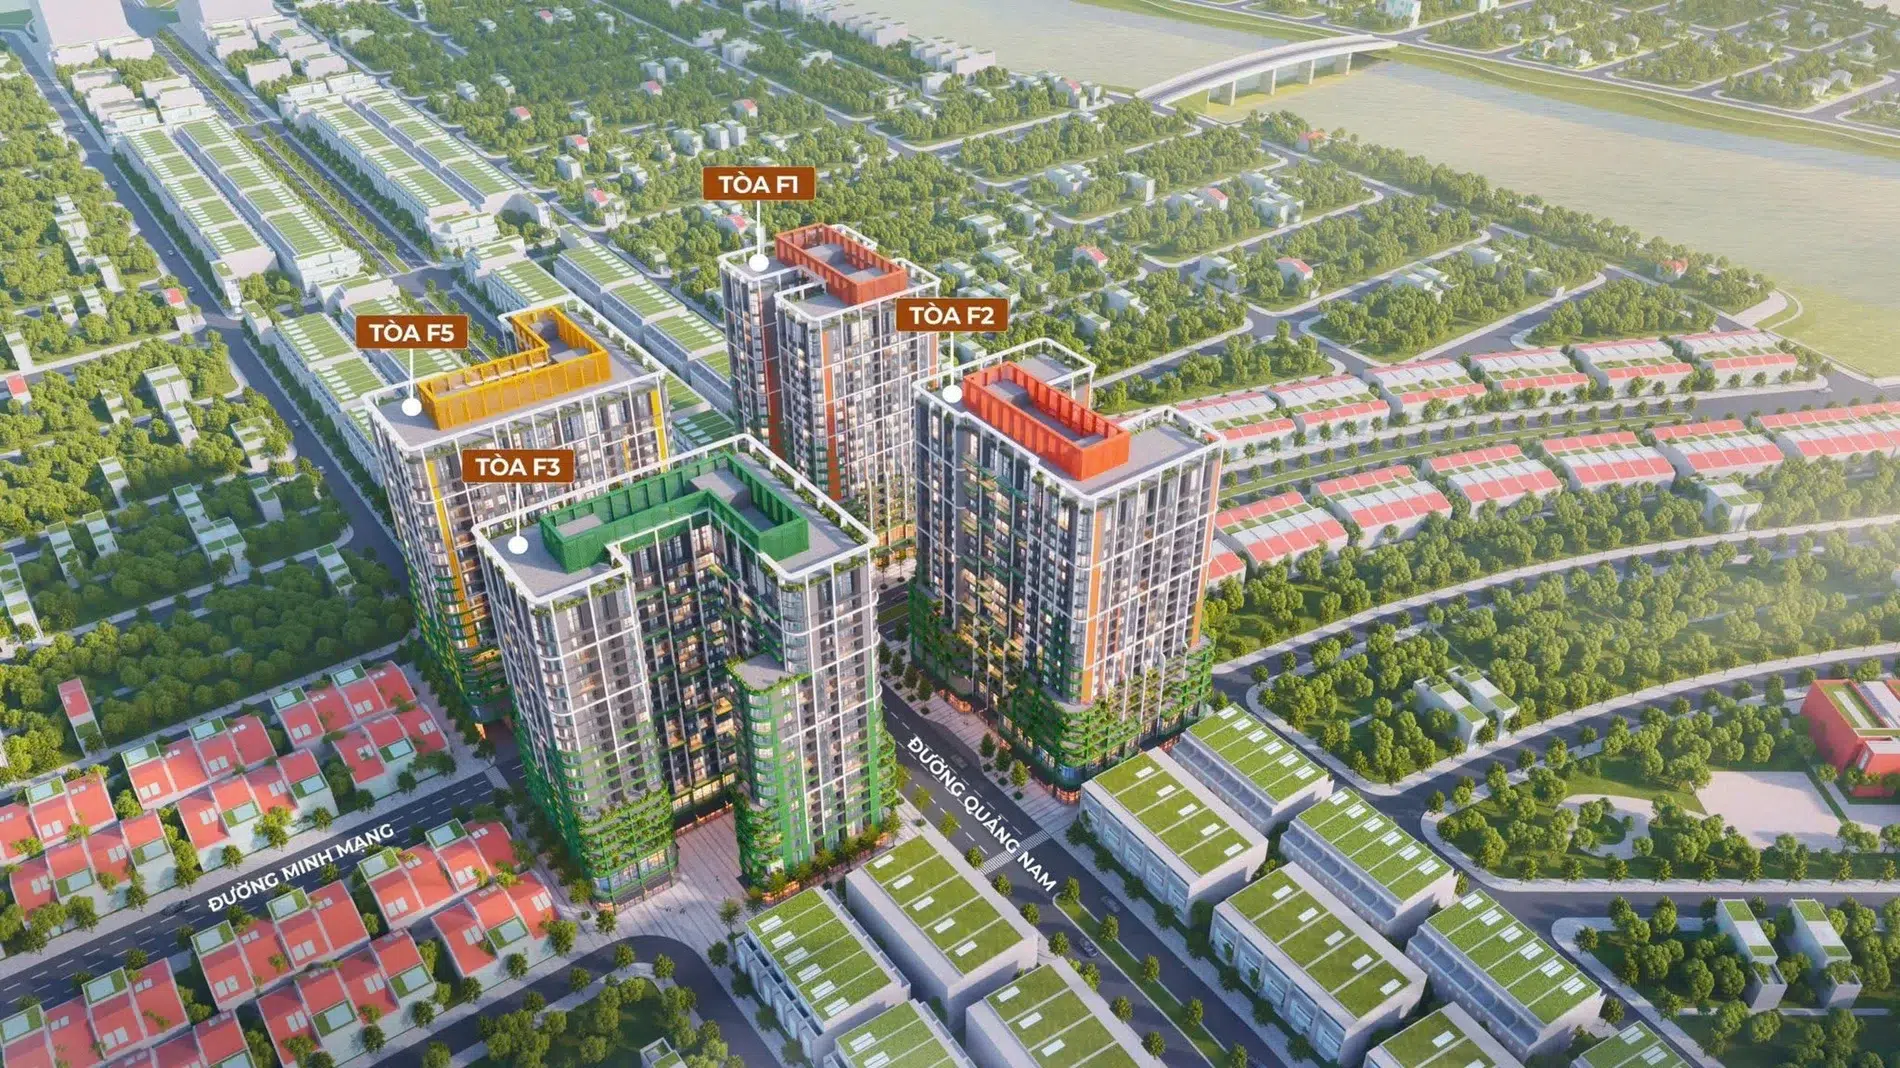
Biên soạn ngày 29/09/2026. Bài hướng dẫn phương pháp đọc chính sách và không công bố giá, tỷ lệ chiết khấu, lịch thanh toán, điều kiện vay hoặc ưu đãi hiện hành của FourS. Các thông tin này có thể thay đổi và phải được xác nhận trên tài liệu chính thức áp dụng cho đúng sản phẩm tại thời điểm giao dịch. Bốn hình sử dụng từ tài sản website INVESTMENT LAND; ba hình dự án là phối cảnh, bản đồ là hình minh họa vị trí.