01 / KẾT LUẬN ĐIỀU HÀNH
Tăng trưởng mạnh không đồng nghĩa mọi bất động sản cùng tăng
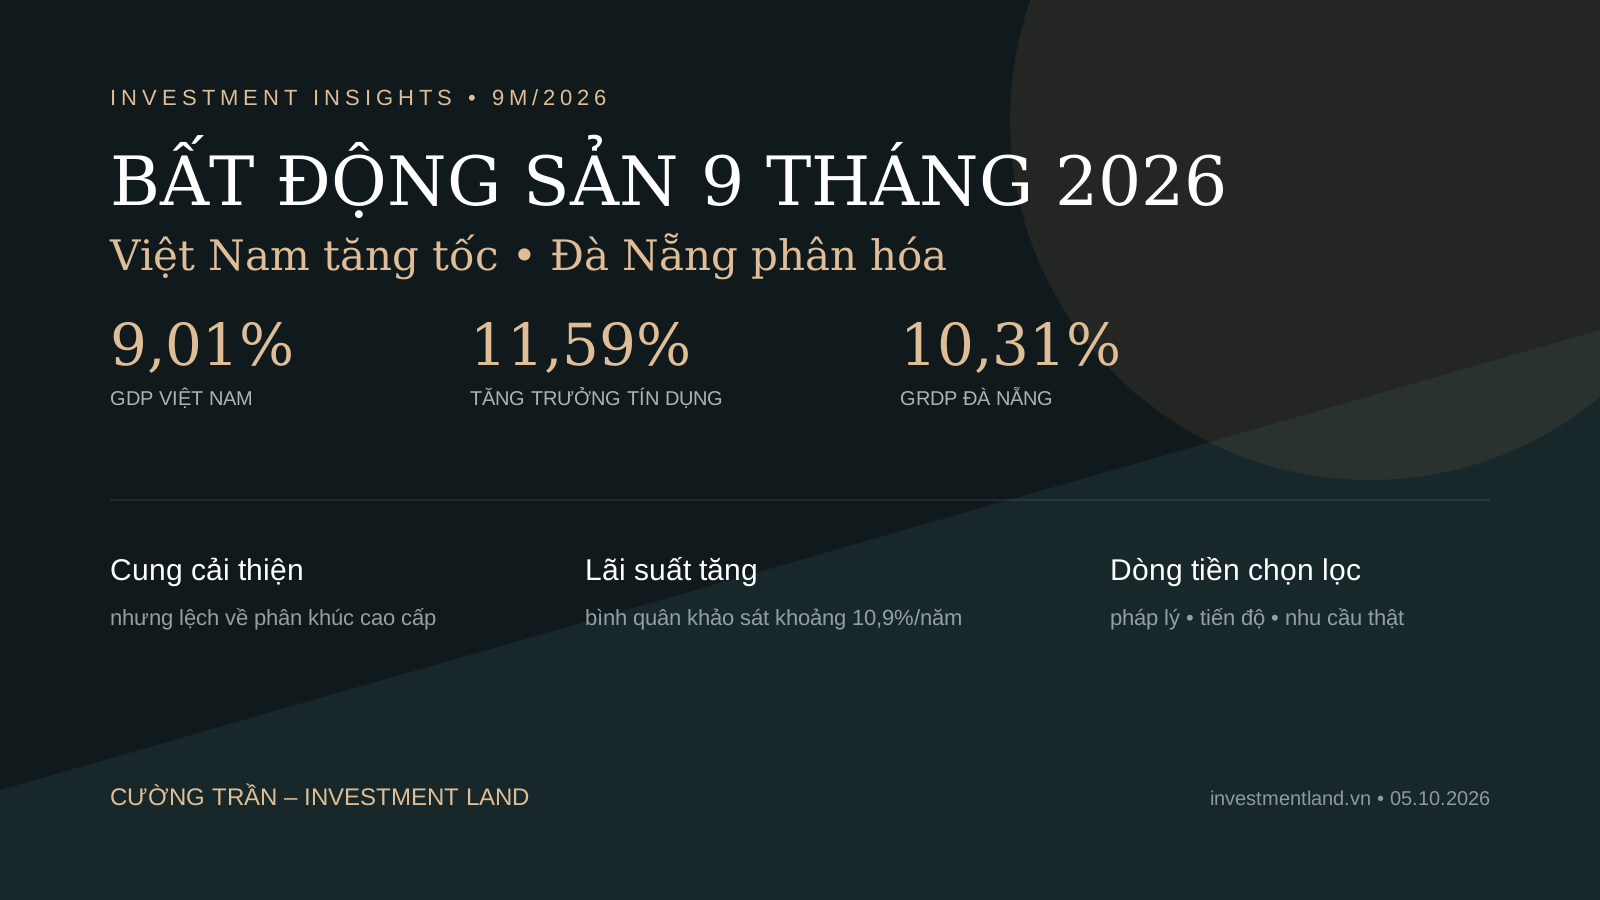
Ba lực đỡ lớn của thị trường là tăng trưởng kinh tế, đầu tư hạ tầng và dòng vốn tín dụng. Ba lực cản là lãi suất mua nhà cao hơn, giá sơ cấp xa khả năng chi trả và thanh khoản phân hóa. Vì vậy, 9 tháng đầu năm cho thấy một chu kỳ phục hồi có chọn lọc hơn là một đợt tăng đồng loạt.
Tạo việc làm, thu nhập, kết nối và nhu cầu cư trú nếu vốn thực sự đi vào triển khai.
Khoản vay mua nhà bình quân cao hơn quý II; biên an toàn dòng tiền bị thu hẹp.
Pháp lý, tiến độ, tổng giá, khách thuê thật và thanh khoản thứ cấp quan trọng hơn câu chuyện chung.
Thông điệp cho khách hàng: đừng hỏi “thị trường có tăng không”; hãy hỏi tài sản nào có nhu cầu thật, giá vào hợp lý và đủ sức giữ qua chu kỳ.
02 / VIỆT NAM – NỀN KINH TẾ
Nền vĩ mô tích cực, nhưng chi phí vốn vẫn là biến số lớn
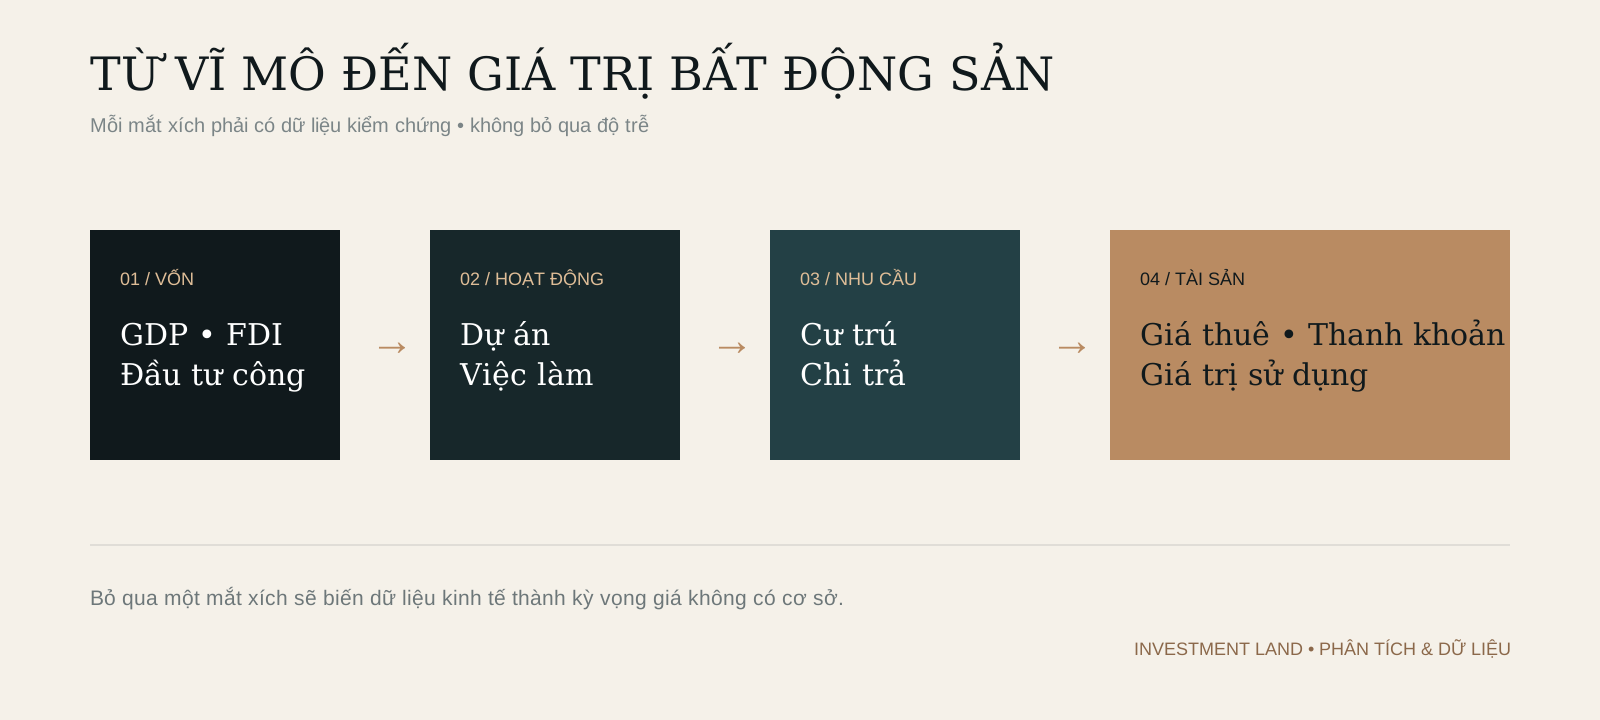
GDP 9 tháng ước tăng 9,01%, quý III tăng 9,95%. Tổng mức bán lẻ tăng 13,4%; khách quốc tế đạt 17,7 triệu lượt. Đầu tư công ước giải ngân 640 nghìn tỷ đồng và FDI thực hiện đạt 21,07 tỷ USD. Đây là nền hỗ trợ cho thu nhập, đô thị hóa, công nghiệp, logistics và nhu cầu cư trú.
Tuy nhiên, tác động đến bất động sản có độ trễ. Vốn đăng ký phải chuyển thành dự án, dự án phải tạo việc làm, và việc làm phải tạo nhóm khách đủ khả năng thuê hoặc mua tại một vị trí cụ thể. Không nên lấy GDP cao để hợp thức hóa bất kỳ mức giá bán nào.
| Chỉ báo | Kết quả | Ý nghĩa với BĐS |
|---|---|---|
| GDP 9 tháng | +9,01% | Cao nhất 15 năm; quý III tăng 9,95%. |
| Tín dụng toàn hệ thống | +11,59% | Đến 30/09 so với cuối 2025; dư nợ khoảng 20,75 triệu tỷ đồng. |
| Đầu tư công | 640 nghìn tỷ | Ước giải ngân 62,6% kế hoạch; cao hơn cùng kỳ khoảng 180 nghìn tỷ đồng. |
| FDI đăng ký | 50,36 tỷ USD | Tăng 76,4%; vốn thực hiện 21,07 tỷ USD, tăng 12,1%. |
| Nguồn cung nhà ở 6T | ~98.000 SP | Số chào bán theo VARS; nguồn cung mới hơn 70.000 sản phẩm. |
| Giao dịch nhà ở 6T | ~48.000 | Khoảng 43.000 giao dịch đến từ nguồn cung mới; chưa phải dữ liệu đủ 9 tháng. |
03 / CUNG – CẦU NHÀ Ở
Nguồn cung cải thiện nhưng chưa cân bằng với nhu cầu chi trả
Dữ liệu đầy đủ 9 tháng về cung–cầu nhà ở toàn quốc chưa được cơ quan quản lý hoặc đơn vị nghiên cứu công bố tại thời điểm chốt báo cáo. Bộ số liệu so sánh gần nhất là 6 tháng: VARS ghi nhận khoảng 98.000 sản phẩm chào bán, nguồn cung mới hơn 70.000 sản phẩm và khoảng 48.000 giao dịch.
Điểm đáng chú ý không chỉ là số lượng. Căn hộ từ phân khúc cao cấp trở lên chiếm trên 70% nguồn cung chung cư thương mại mới, trong khi nhu cầu ở thực cần tổng giá và lịch thanh toán phù hợp hơn. Vì vậy có thể đồng thời xuất hiện hai hiện tượng: thiếu nhà vừa túi tiền và tồn kho ở nhóm sản phẩm có giá cao hoặc vị trí–công năng chưa thuyết phục.
Trong quý II, Bộ Xây dựng ghi nhận trên 100.005 giao dịch bất động sản thành công trên cả nước và tồn kho của chủ đầu tư tăng nhẹ, cơ bản ổn định theo báo cáo của 25/34 địa phương. Hai tập số liệu có phạm vi và phương pháp khác nhau, không cộng trực tiếp với nhau.
04 / LÃI SUẤT – TÍN DỤNG
Tín dụng tăng, nhưng người mua nhà phải kiểm tra lãi sau ưu đãi
Đến 30/09, tổng dư nợ hệ thống khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025. Dòng vốn đang mở rộng, nhưng không có nghĩa mọi hồ sơ hoặc mọi dự án đều tiếp cận vốn như nhau.
Khảo sát được Dân trí dẫn từ DKRA Consulting cho thấy lãi suất vay mua nhà cố định 12–24 tháng tại 11 ngân hàng phổ biến bình quân khoảng 10,9%/năm vào cuối tháng 8; sau ưu đãi, mức thả nổi có thể khoảng 12–15% tùy ngân hàng và hồ sơ. Đây là số khảo sát thị trường, không phải một mức lãi suất thống nhất cho mọi khách hàng.
05 / TRỌNG TÂM ĐÀ NẴNG
Động lực phát triển rõ, nhưng căn hộ đã bước vào giai đoạn chọn lọc
GRDP Đà Nẵng 9 tháng tăng 10,31%; riêng quý III tăng 11,83%. Dịch vụ tăng 10,55% và đóng góp 5,57 điểm phần trăm, hơn một nửa mức tăng chung. Công nghiệp–xây dựng tăng 11,43%. Đây là nền kinh tế tăng tốc, nhưng số liệu áp dụng cho TP. Đà Nẵng theo địa giới hiện hành, không thể suy thẳng thành nhu cầu căn hộ tại khu vực đô thị cũ.
Đầu tư là điểm sáng: đến hết tháng 8, thành phố giải ngân 11.351 tỷ đồng vốn đầu tư công; vốn ngoài nhà nước 9 tháng đạt 61.733,1 tỷ đồng, chiếm 70,1% tổng vốn đầu tư toàn xã hội. Các dự án như cảng Liên Chiểu, mở rộng T2, Danang Downtown, Làng Vân và những cấu phần Khu thương mại tự do có thể mở rộng việc làm, du lịch và kết nối — nhưng phải theo dõi tiến độ thật, không định giá chỉ bằng quy hoạch.
| Chỉ báo Đà Nẵng | Kết quả | Cách đọc |
|---|---|---|
| GRDP 9 tháng | +10,31% | Quý III tăng 11,83%; dịch vụ đóng góp hơn một nửa mức tăng. |
| Đầu tư công 8 tháng | 11.351 tỷ | Đạt 66,03% kế hoạch, đứng thứ 5/34 địa phương. |
| Vốn ngoài nhà nước 9T | 61.733 tỷ | Chiếm 70,1% tổng vốn đầu tư toàn xã hội; tăng 60,7%. |
| Căn hộ sơ cấp tháng 8 | 2.676 căn | Tại 19 dự án; giảm 23% so với tháng 7, theo báo chí dẫn DKRA. |
| Tiêu thụ căn hộ tháng 8 | 570 căn | Tỷ lệ khoảng 21%; giảm 39% theo tháng. |
| Cơ cấu nguồn cung | 94% tồn kho | Hàng từ các đợt mở bán trước; hạng A–B chiếm khoảng 75%. |
Số liệu căn hộ tháng 8 cho thấy nguồn cung sơ cấp và lượng tiêu thụ cùng giảm; tỷ lệ hấp thụ khoảng 21%. Đây là dữ liệu báo chí dẫn DKRA, nên được dùng như nhịp thị trường tháng, không đại diện cho toàn bộ giao dịch thứ cấp hoặc cả 9 tháng.
06 / TRIỂN VỌNG 3–5 NĂM
Đà Nẵng có tiềm năng, nhưng lợi nhuận đến từ đúng phân khúc và đúng thời điểm
Hạ tầng và dự án động lực
Cảng, sân bay, khu thương mại tự do, trung tâm tài chính và các tổ hợp du lịch có thể mở rộng nền việc làm. Giá trị chỉ được xác nhận dần theo pháp lý, thi công và vận hành.
Dân cư và việc làm dài hạn
Khách du lịch tạo doanh thu lưu trú; người lao động, chuyên gia và hộ gia đình mới tạo cầu thuê hoặc mua bền hơn. Cần tách hai nhóm khi dự báo.
Nguồn cung căn hộ cao cấp
Nhiều dự án mới nâng chuẩn sống nhưng cũng tăng cạnh tranh. Dự án phải có khác biệt thật về vị trí, vận hành, tiện ích và tổng giá.
Giá thuê và dòng tiền
Không lấy giá rao nhân 12. Phải trừ thời gian trống, nội thất, quản lý, thuế, sửa chữa và chi phí vốn để ra lợi suất ròng.
Ba chiến lược phù hợp hơn với giai đoạn hiện tại
Kết luận của INVESTMENT LAND: Đà Nẵng đáng theo dõi dài hạn, nhưng năm 2026 nên mua bằng dữ liệu vi mô và khả năng giữ tài sản — không mua chỉ vì tốc độ tăng trưởng thành phố.
07 / NGUỒN & GIỚI HẠN
Nguồn tham chiếu
- Họp báo Chính phủ tháng 9: GDP 9 tháng tăng 9,01%Báo Điện tử Chính phủ • 03.10.2026 ↗
- Tăng trưởng tín dụng đến 30/09 và các chỉ báo vĩ môBáo Điện tử Chính phủ • 03.10.2026 ↗
- Nguồn cung và giao dịch bất động sản 6 tháng 2026VARS IRE • 29.07.2026 ↗
- Tình hình thị trường và nhà ở xã hội 8 tháng 2026Bộ Xây dựng • 04.09.2026 ↗
- Lãi suất vay mua nhà tháng 9/2026Dân trí • 03.09.2026 ↗
- GRDP Đà Nẵng 9 tháng tăng 10,31%Báo Đà Nẵng • 02.10.2026 ↗
- Đà Nẵng giải ngân 66,03% vốn đầu tư côngBáo Đà Nẵng • 08.09.2026 ↗
- Chuyển động dự án trọng điểm ngoài ngân sáchBáo Đà Nẵng • 05.10.2026 ↗
- Căn hộ Đà Nẵng tháng 8/2026 – số liệu dẫn DKRALa Bàn Đầu Tư • 09.2026 ↗